Domain fotoarchiv-hamburg.de kaufen?
Wir ziehen mit dem Projekt
fotoarchiv-hamburg.de um.
Sind Sie am Kauf der Domain
fotoarchiv-hamburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fotoarchiv-hamburg.de kaufen?
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
Ähnliche Suchbegriffe für Bereitstellungszinsen
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
Hamburg Gr. 37.5Bei dem Modell Hamburg handelt es sich um einen echten Klassiker im Holzschuh-Sortiment von Berkemann. Als reines Damen-Modell verfügt es praktisch über die gleichen positiven Eigenschaften wie die Original-Sandale dies aber mit einem echt femininen Look.76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
-
Wann muss man bereitstellungszinsen zahlen?
Wann muss man Bereitstellungszinsen zahlen? Bereitstellungszinsen fallen an, wenn ein Kreditnehmer die vereinbarte Kreditsumme nicht sofort in Anspruch nimmt, obwohl der Kredit bereits genehmigt wurde. Diese Zinsen dienen als Ausgleich für entgangene Zinseinnahmen der Bank. Die Höhe der Bereitstellungszinsen variiert je nach Kreditinstitut und Vertragsbedingungen. In der Regel werden sie ab dem Zeitpunkt der Kreditzusage bis zur tatsächlichen Inanspruchnahme des Kredits berechnet. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um unerwartete Kosten zu vermeiden. **

Wann muss ich bereitstellungszinsen zahlen?
Bereitstellungszinsen fallen an, wenn ein Kreditnehmer eine zugesagte Darlehenssumme nicht vollständig in Anspruch nimmt, obwohl er dazu vertraglich verpflichtet ist. Diese Zinsen dienen als Ausgleich für entgangene Zinseinnahmen der Bank, da das Geld nicht wie geplant genutzt wird. Die genauen Konditionen für Bereitstellungszinsen sind im Darlehensvertrag festgelegt und können je nach Bank und Vertrag variieren. Es ist wichtig, sich vor Vertragsabschluss über die Bedingungen für Bereitstellungszinsen zu informieren, um unangenehme Überraschungen zu vermeiden. In der Regel werden Bereitstellungszinsen fällig, sobald die vereinbarte Auszahlungsfrist überschritten wird. **
Wie berechnet man die bereitstellungszinsen?
Die Bereitstellungszinsen werden in der Regel von Banken erhoben, wenn ein Kreditnehmer die vereinbarte Kreditsumme nicht fristgerecht abruft. Die Berechnung erfolgt auf Basis des nicht in Anspruch genommenen Kreditbetrags und des vereinbarten Zinssatzes. Die Zinsen werden für den Zeitraum berechnet, in dem der Kreditnehmer den Kredit nicht abruft. Die genaue Berechnung der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. Es ist daher ratsam, die genauen Konditionen im Kreditvertrag oder bei der Bank nachzulesen. **
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
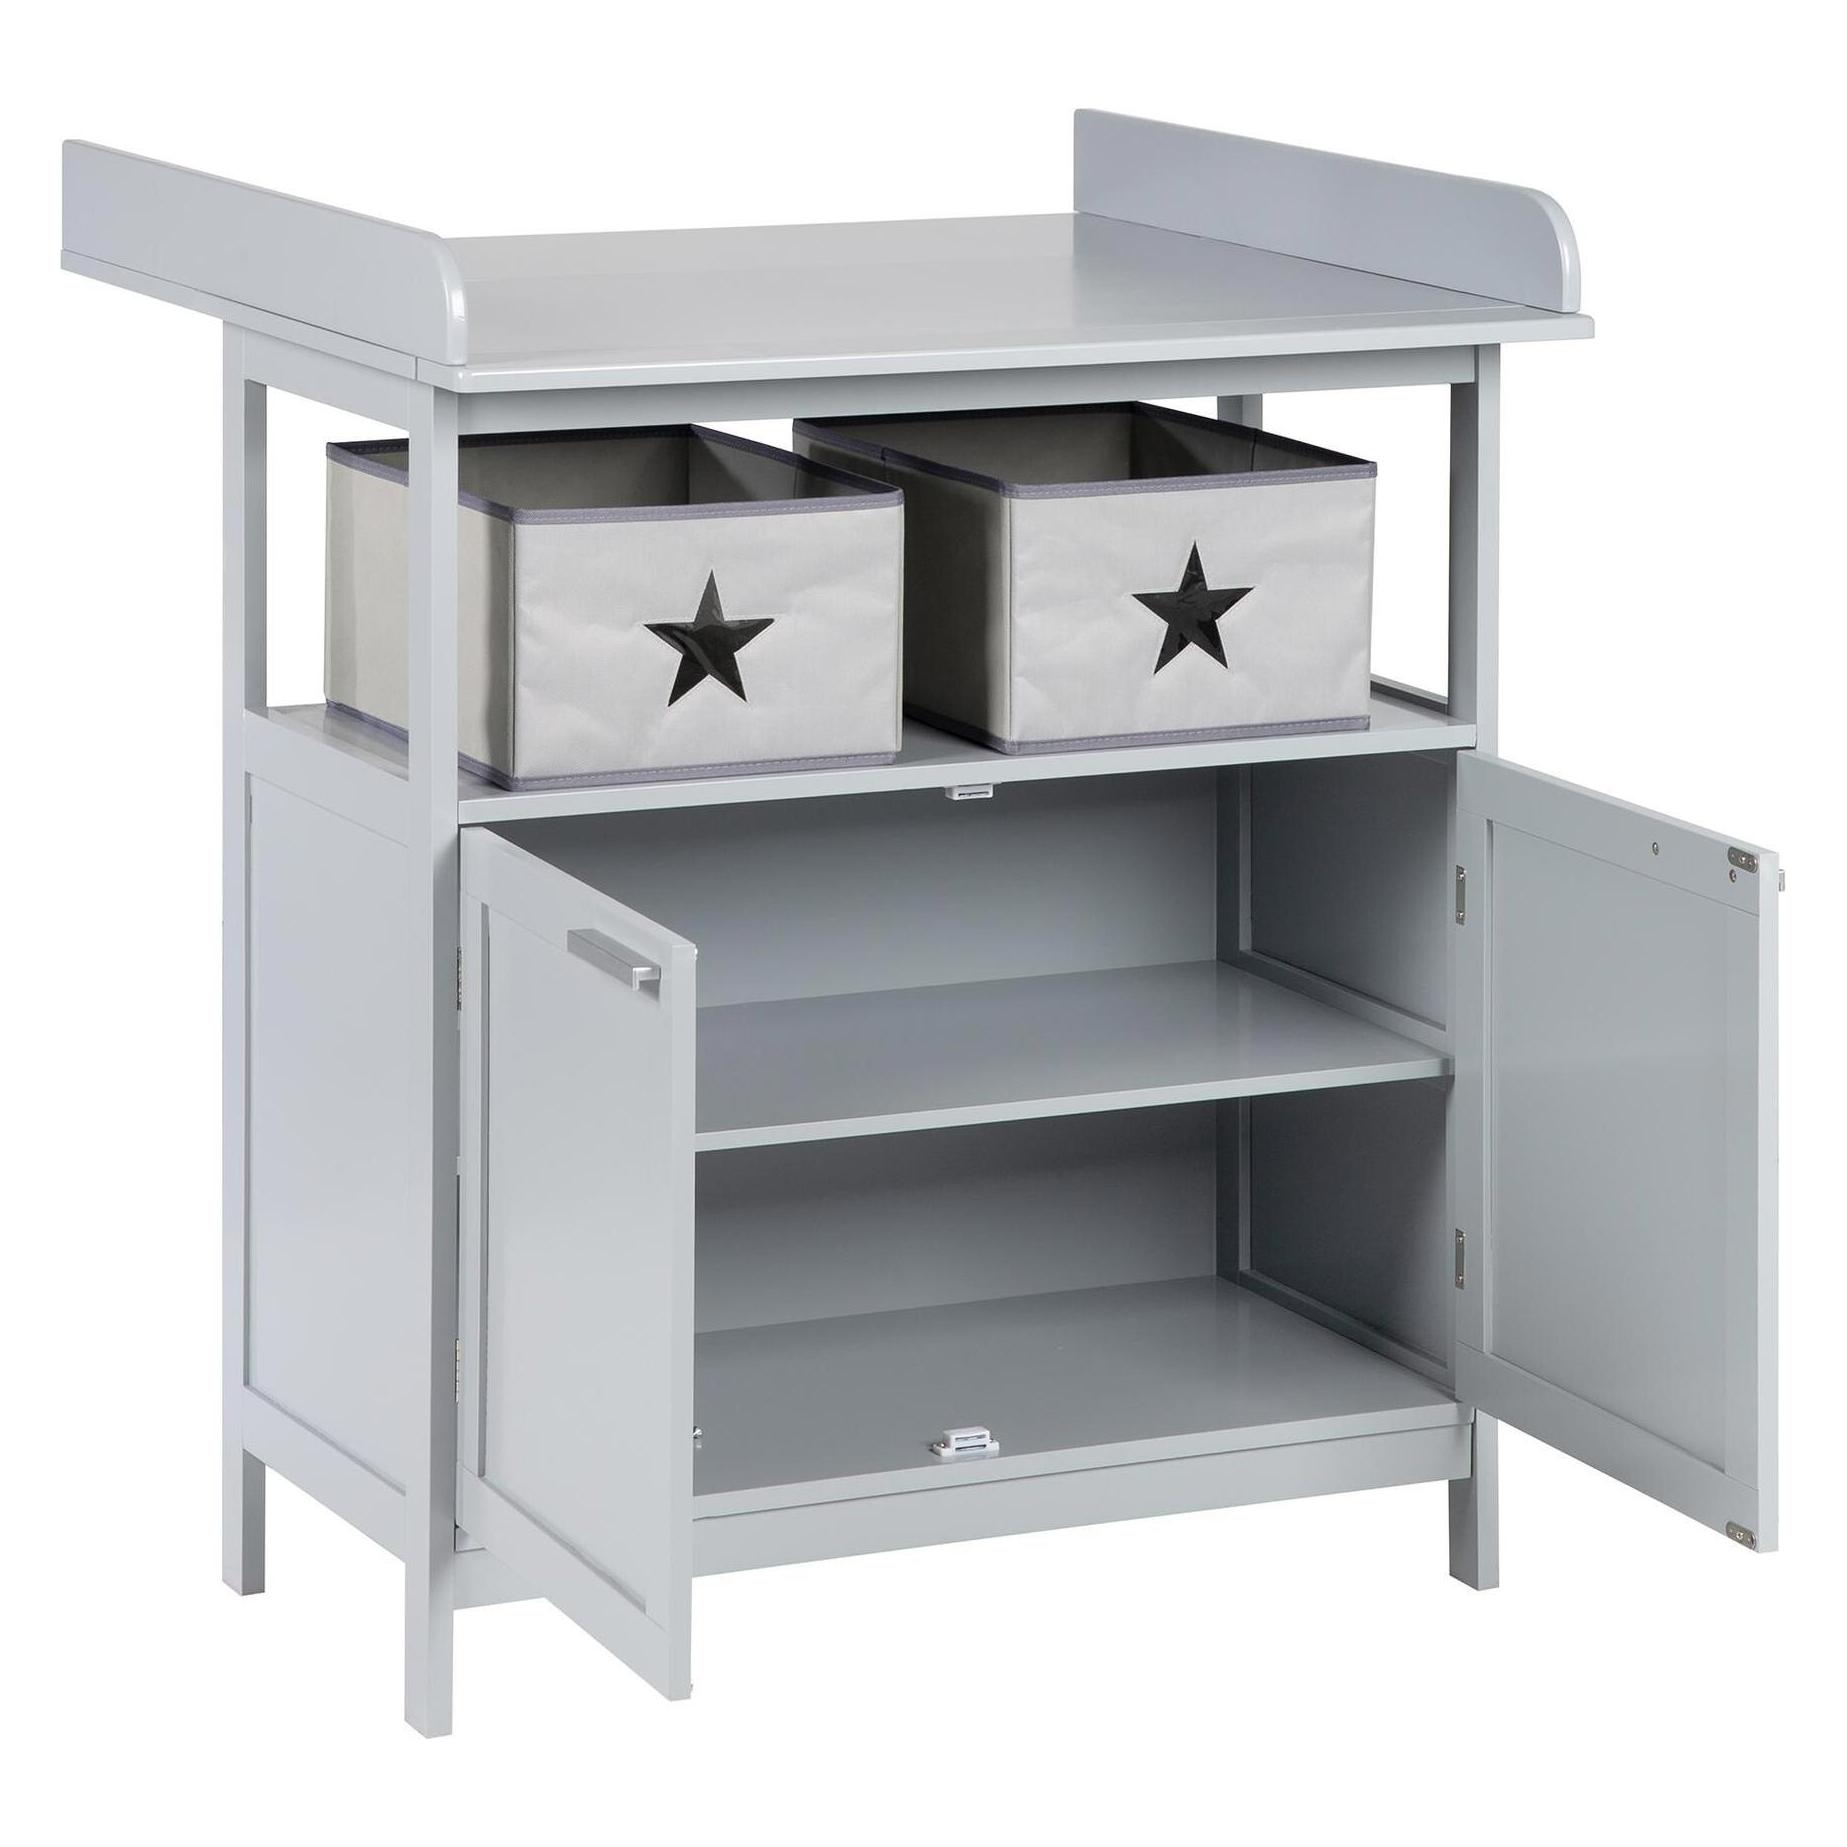
Roba HamburgDie Wickelkommode in hochwertiger Rahmenoptik ist mit einer geprüften Farbe auf Wasserbasis lackiert und fügt sich dank ihres zeitlosen, dezenten Designs in jedes Ambiente ein. In den beiden Canvas-Boxen im offenen Fach zwischen der Wickelfläche und den zwei Türen haben Sie bei der Babypflege alles schnell griffbereit. Hinter den beiden Türen mit modernen silbernen Griffen bietet sich Stauraum für Wickelutensilien und Kleidungsstücke. Die roba Wickelkommode mit abnehmbarem Wickelansatz ist ein wahres Multitalent und leistet Ihnen weitere Jahre gute Dienste. Später, nachdem Sie Teile des Wickelaufsatzes entfernen, entpuppt sich der Wickelplatz als Kommode ohne sichtbare Schrauben in der Oberplatte in Ihrem Wohn- oder Kinderzimmer. Die roba Wickelkommode Hamburg ist in Deutschland entwickelt und entspricht den aktuellen Sicherheitsstandards nach EN 12221 - 1+2:2008 + A1:2013. Der Wickeltisch mit Wickelaufsatz ist einfach zu montieren und verfügt über einen Kippschutz.170,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
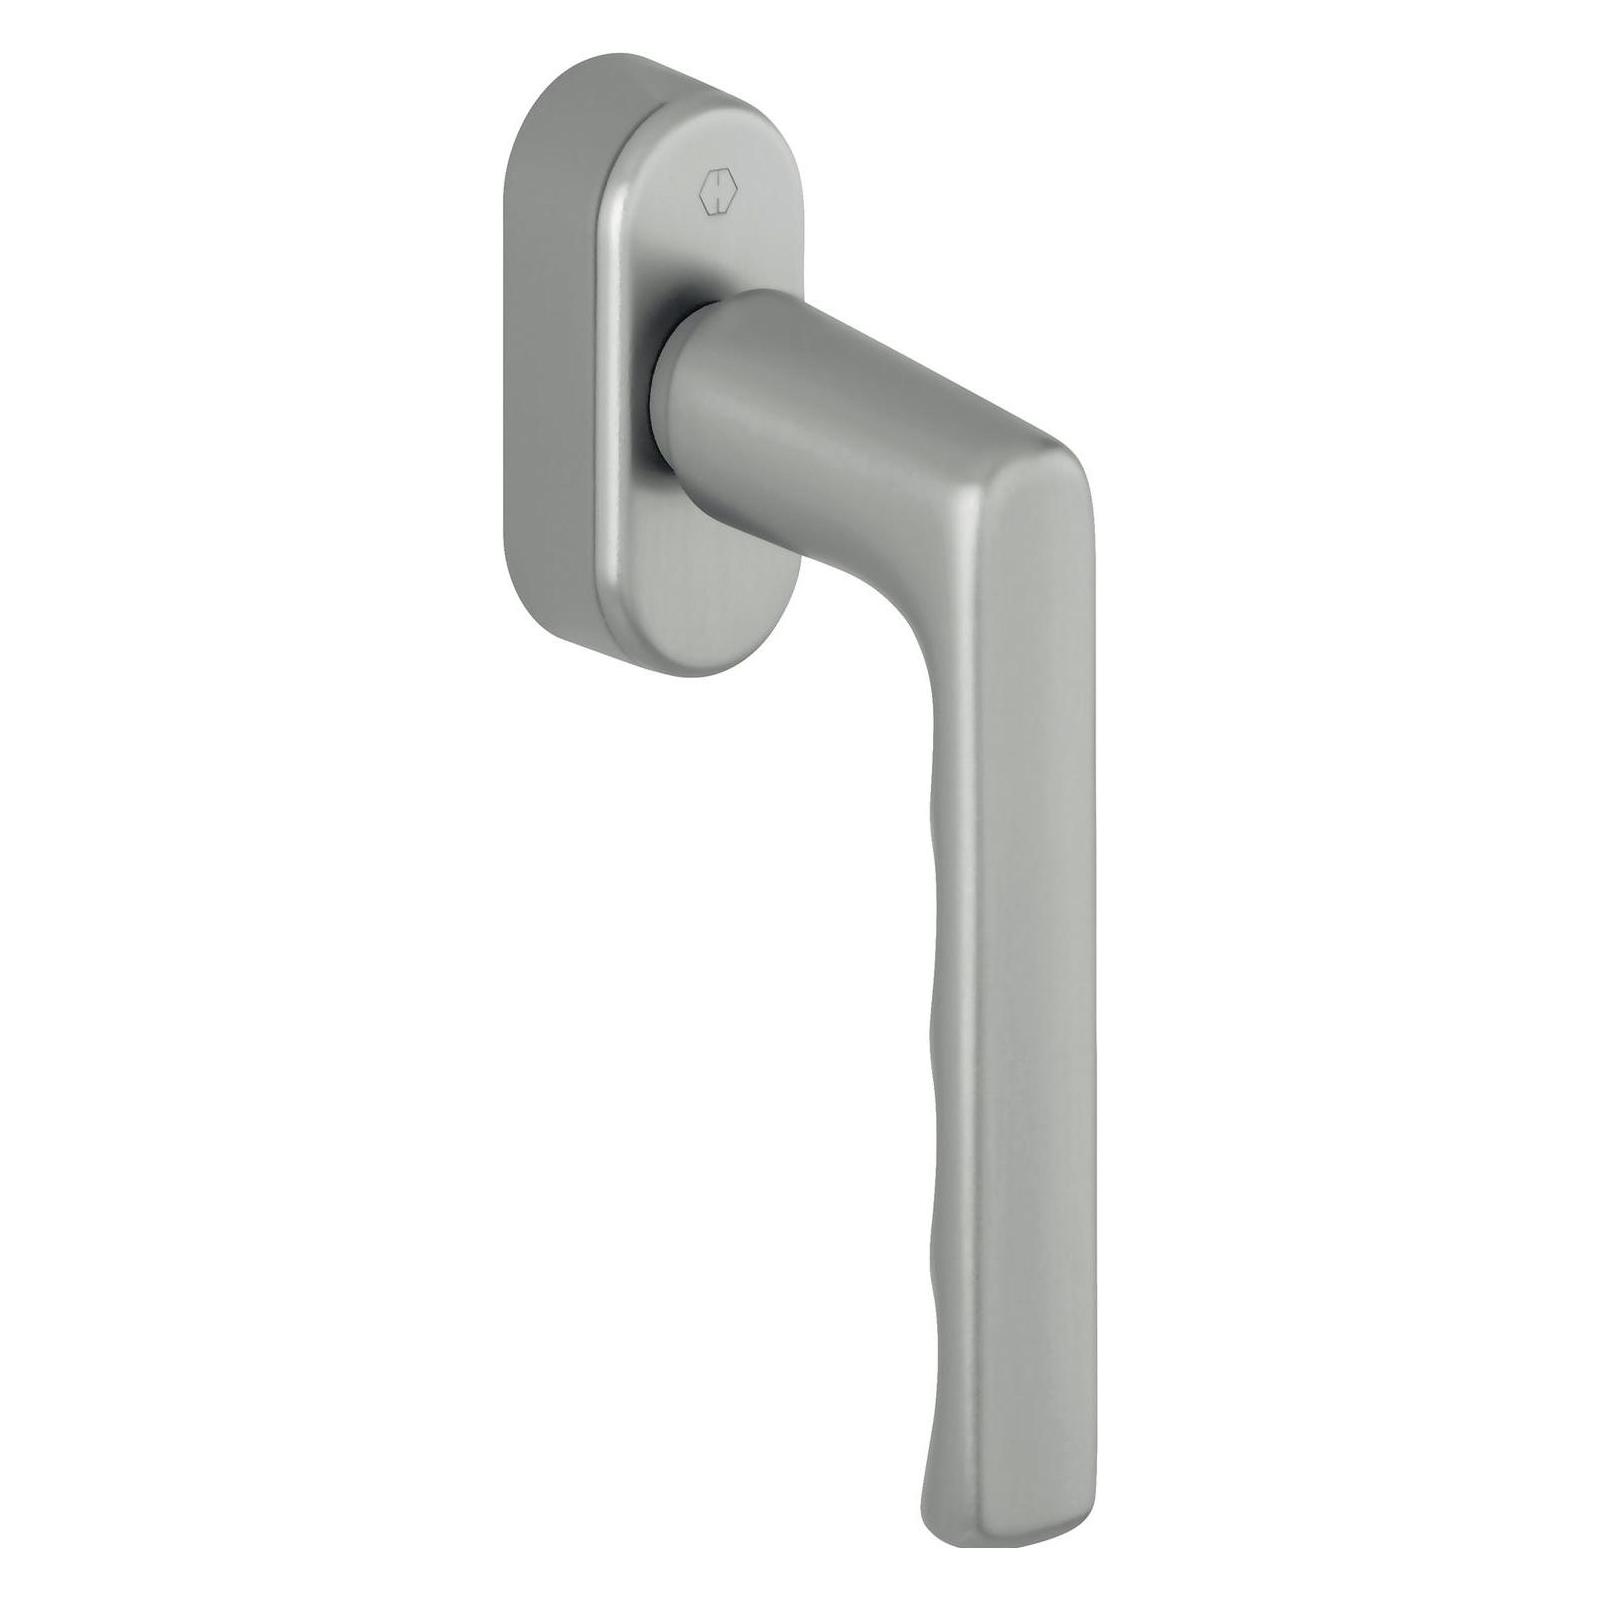
Hoppe, Fenstergriff, HamburgMit SecuForte bietet HOPPE einen völlig neuen Standard der Einbruchhemmung: Im geschlossenen und im gekippten Zustand sind Griff und Vierkantstift entkoppelt, und der Griff wird automatisch gesperrt. Dies ist ein einzigartiges Schutzkonzept, das wirksam vor unbefugtem Öffnen des Fensters von aussen schützt.33,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamburg Gr. 37.5Bei dem Modell Hamburg handelt es sich um einen echten Klassiker im Holzschuh-Sortiment von Berkemann. Als reines Damen-Modell verfügt es praktisch über die gleichen positiven Eigenschaften wie die Original-Sandale dies aber mit einem echt femininen Look.76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
Ähnliche Suchbegriffe für Bereitstellungszinsen
-
Piegsa, Oskar: Schönes Hamburg / Beautiful HamburgSchönes Hamburg / Beautiful Hamburg , zweisprachig: deutsch / englisch , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20240710, Produktform: Leinen, Autoren: Piegsa, Oskar, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Alster; Bildband; Elbe; Hafen; HafenCity; Hamburg; Handel; Meer; Metropole; Sehenswürdigkeiten; deutsch; englisch; zweisprachig, Fachschema: Hamburg / Bildband, Region: Hamburg, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ellert & Richter Verlag G, Verlag: Ellert & Richter Verlag G, Verlag: Ellert & Richter Verlag GmbH, Länge: 324, Breite: 244, Höhe: 15, Gewicht: 1008, Produktform: Gebunden, Genre: Reise, Genre: Reise,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
-
Wann muss man bereitstellungszinsen zahlen?
Wann muss man Bereitstellungszinsen zahlen? Bereitstellungszinsen fallen an, wenn ein Kreditnehmer die vereinbarte Kreditsumme nicht sofort in Anspruch nimmt, obwohl der Kredit bereits genehmigt wurde. Diese Zinsen dienen als Ausgleich für entgangene Zinseinnahmen der Bank. Die Höhe der Bereitstellungszinsen variiert je nach Kreditinstitut und Vertragsbedingungen. In der Regel werden sie ab dem Zeitpunkt der Kreditzusage bis zur tatsächlichen Inanspruchnahme des Kredits berechnet. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um unerwartete Kosten zu vermeiden. **
-
Wann muss ich bereitstellungszinsen zahlen?
Bereitstellungszinsen fallen an, wenn ein Kreditnehmer eine zugesagte Darlehenssumme nicht vollständig in Anspruch nimmt, obwohl er dazu vertraglich verpflichtet ist. Diese Zinsen dienen als Ausgleich für entgangene Zinseinnahmen der Bank, da das Geld nicht wie geplant genutzt wird. Die genauen Konditionen für Bereitstellungszinsen sind im Darlehensvertrag festgelegt und können je nach Bank und Vertrag variieren. Es ist wichtig, sich vor Vertragsabschluss über die Bedingungen für Bereitstellungszinsen zu informieren, um unangenehme Überraschungen zu vermeiden. In der Regel werden Bereitstellungszinsen fällig, sobald die vereinbarte Auszahlungsfrist überschritten wird. **
-
Wie berechnet man die bereitstellungszinsen?
Die Bereitstellungszinsen werden in der Regel von Banken erhoben, wenn ein Kreditnehmer die vereinbarte Kreditsumme nicht fristgerecht abruft. Die Berechnung erfolgt auf Basis des nicht in Anspruch genommenen Kreditbetrags und des vereinbarten Zinssatzes. Die Zinsen werden für den Zeitraum berechnet, in dem der Kreditnehmer den Kredit nicht abruft. Die genaue Berechnung der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. Es ist daher ratsam, die genauen Konditionen im Kreditvertrag oder bei der Bank nachzulesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.