Domain fotoarchiv-hamburg.de kaufen?
Wir ziehen mit dem Projekt
fotoarchiv-hamburg.de um.
Sind Sie am Kauf der Domain
fotoarchiv-hamburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fotoarchiv-hamburg.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **

Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
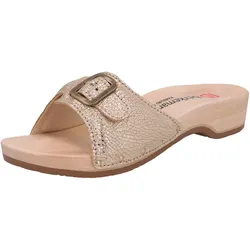
Hamburg Gr. 37.5Bei dem Modell Hamburg handelt es sich um einen echten Klassiker im Holzschuh-Sortiment von Berkemann. Als reines Damen-Modell verfügt es praktisch über die gleichen positiven Eigenschaften wie die Original-Sandale dies aber mit einem echt femininen Look.76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Piegsa, Oskar: Schönes Hamburg / Beautiful HamburgSchönes Hamburg / Beautiful Hamburg , zweisprachig: deutsch / englisch , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20240710, Produktform: Leinen, Autoren: Piegsa, Oskar, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Alster; Bildband; Elbe; Hafen; HafenCity; Hamburg; Handel; Meer; Metropole; Sehenswürdigkeiten; deutsch; englisch; zweisprachig, Fachschema: Hamburg / Bildband, Region: Hamburg, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ellert & Richter Verlag G, Verlag: Ellert & Richter Verlag G, Verlag: Ellert & Richter Verlag GmbH, Länge: 324, Breite: 244, Höhe: 15, Gewicht: 1008, Produktform: Gebunden, Genre: Reise, Genre: Reise,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **

Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
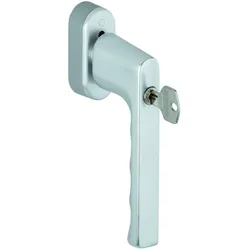
Hoppe, Fenstergriff, HamburgMit SecuForte bietet HOPPE einen völlig neuen Standard der Einbruchhemmung: Im geschlossenen und im gekippten Zustand sind Griff und Vierkantstift entkoppelt, und der Griff wird automatisch gesperrt. Dies ist ein einzigartiges Schutzkonzept, das wirksam vor unbefugtem Öffnen des Fensters von aussen schützt.33,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamburg Gr. 37.5Bei dem Modell Hamburg handelt es sich um einen echten Klassiker im Holzschuh-Sortiment von Berkemann. Als reines Damen-Modell verfügt es praktisch über die gleichen positiven Eigenschaften wie die Original-Sandale dies aber mit einem echt femininen Look.76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
Piegsa, Oskar: Schönes Hamburg / Beautiful HamburgSchönes Hamburg / Beautiful Hamburg , zweisprachig: deutsch / englisch , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20240710, Produktform: Leinen, Autoren: Piegsa, Oskar, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Alster; Bildband; Elbe; Hafen; HafenCity; Hamburg; Handel; Meer; Metropole; Sehenswürdigkeiten; deutsch; englisch; zweisprachig, Fachschema: Hamburg / Bildband, Region: Hamburg, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ellert & Richter Verlag G, Verlag: Ellert & Richter Verlag G, Verlag: Ellert & Richter Verlag GmbH, Länge: 324, Breite: 244, Höhe: 15, Gewicht: 1008, Produktform: Gebunden, Genre: Reise, Genre: Reise,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HamburgHamburg , Hamburg in fünf Sprachen: Ob in Vorfreude auf oder Erinnerung an die Hamburg-Reise, ob als fluggepäck-taugliches Gastgeschenk oder Bilderbotschafter für die Expats: Dieser kompakte Bildband zeigt die Hansestadt zugleich aus der touristischen Perspektive und so, wie die Hamburger sie sehen: Weißer Putz und roter Backstein stehen für die unterschiedlichen Wohnviertel, die Hamburg prägen, Bilder aus den Stadtteilen vermitteln einen Eindruck vom Alltag und Straßenleben in der Elbmetropole. Die touristischen Hotspots wie Außen- und Binnenalster, Hafen, Speicherstadt und Hafencity sowie Attraktionen wie das Miniaturwunderland, das Wachsfigurenkabinett und die Hamburger Kaffeeröstereien kommen dabei ebenfalls nicht zu kurz. Eine Besonderheit des Bildbands sind Themenseiten mit Bildcollagen spezieller Hamburgensien wie den unzähligen Brücken, den noch immer betriebenen Paternostern und den Treppenhäusern im Kontorhausviertel. Begleitet werden die Bilder von aussagekräftigen Kurztexten, die dem Betrachter prägnante Information über die Hansestadt liefern. , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 2. Auflage, Erscheinungsjahr: 202207, Produktform: Leinen, Fotograph: Petersen, Gudrun, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 120, Abbildungen: mit ca. 200 Farbabb., Keyword: Miniaturwunderland; Fotografie; Kontorhausviertel; Gastgeschenk; Bildband; Speicherstadt; Elbphilharmonie; Hafencity; Kaffeerösterei; Treppenhäuser; Wachsfigurenkabinett; Alster, Fachschema: Hamburg / Bildband, Region: Hamburg, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: eng fre ger ita spa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junius Verlag GmbH, Verlag: Junius Verlag GmbH, Verlag: Junius Verlag, Länge: 260, Breite: 200, Höhe: 15, Gewicht: 660, Produktform: Gebunden, Genre: Reise, Genre: Reise, Vorgänger: 2211024, Vorgänger EAN: 9783885060956, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 271004119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamburg Gr. 39Bei dem Modell Hamburg handelt es sich um einen echten Klassiker im Holzschuh-Sortiment von Berkemann. Als reines Damen-Modell verfügt es praktisch über die gleichen positiven Eigenschaften wie die Original-Sandale dies aber mit einem echt femininen Look.76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.